Laba Bank Sulteng Tembus Rp306,6 Miliar, tetapi Layanan Transaksi Belum Normal
Foto: Istimewa
PALU, KRONIKSULTENG.ID
PT Bank Sulteng mencatatkan laba sebesar Rp306,6 miliar hingga September 2026. Namun, di tengah capaian bisnis tersebut, gangguan sistem transaksi di sejumlah layanan bank justru belum sepenuhnya teratasi. Keluhan nasabah yang berlangsung sekitar satu bulan terakhir pun belum berakhir.
Situasi ini menghadirkan kontras antara performa keuangan bank yang diklaim tetap positif dan kualitas layanan yang masih menjadi persoalan. Terlebih, gangguan tersebut berlangsung ketika kondisi likuiditas sejumlah bank nasional tengah menjadi sorotan dan mendorong desakan agar Otoritas Jasa Keuangan (OJK) memperketat pengawasan terhadap ketahanan perbankan.
Persoalannya, apakah gangguan transaksi di Luwuk semata-mata berkaitan dengan pembenahan teknologi informasi, atau terdapat persoalan operasional lain yang perlu dijelaskan secara terbuka oleh manajemen?
Di Luwuk, Kabupaten Banggai, sejumlah laporan mengungkapkan bahwa sistem transaksi Bank Sulteng belum kembali normal meski telah berlangsung sekitar satu bulan sejak pengumuman kendala layanan disampaikan. Kondisi tersebut mulai menimbulkan keresahan nasabah, terutama mereka yang membutuhkan kelancaran transaksi untuk kepentingan pribadi, aktivitas usaha maupun berbagai pembayaran.
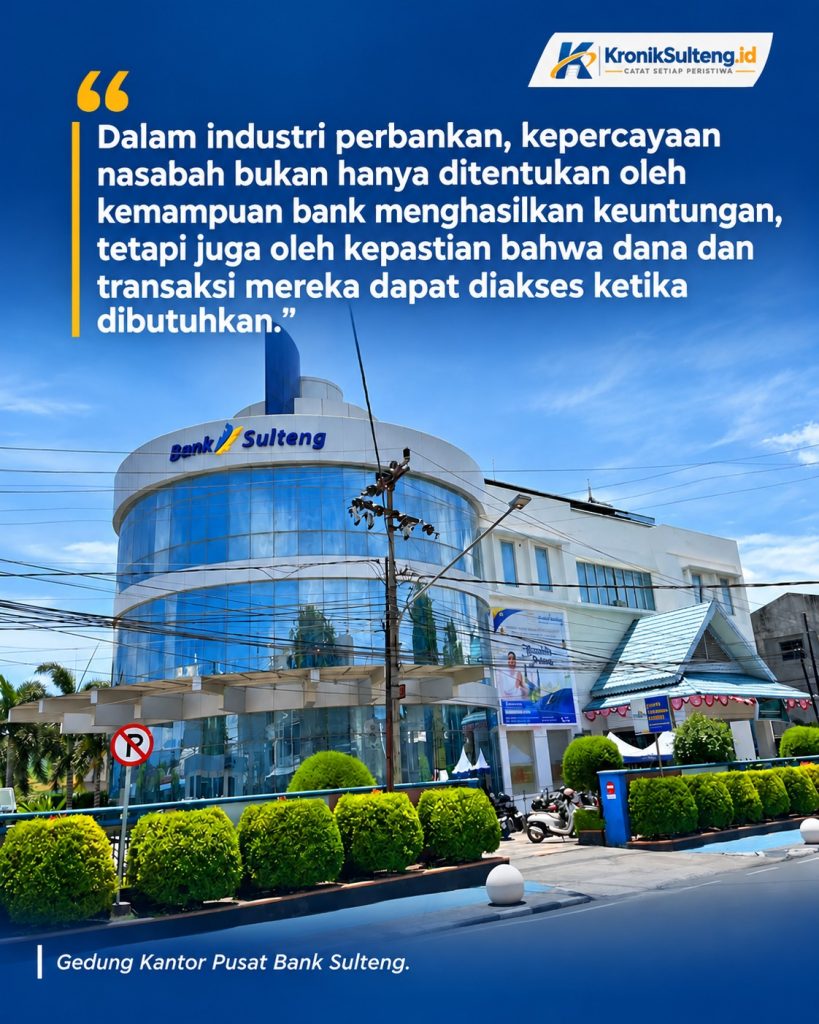
Nasabah tidak hanya membutuhkan penjelasan mengenai pembenahan sistem. Mereka juga membutuhkan kepastian tentang penyebab gangguan, perkembangan penanganan dan target waktu pemulihan seluruh layanan. Dalam industri perbankan, kepercayaan nasabah bukan hanya ditentukan oleh kemampuan bank menghasilkan keuntungan, tetapi juga oleh kepastian bahwa dana dan transaksi mereka dapat diakses ketika dibutuhkan.
Persoalan layanan Bank Sulteng di Luwuk menjadi menarik dicermati di tengah sorotan nasional terhadap kondisi likuiditas sejumlah bank. Bank MNC Internasional Tbk (BABP), misalnya, menjadi perhatian setelah nasabah mengeluhkan gangguan transaksi melalui aplikasi MotionBank. Di saat bersamaan, sejumlah indikator keuangannya menunjukkan tekanan.
Per September 2026, Dana Pihak Ketiga (DPK) Bank MNC tercatat Rp11,32 triliun, turun 17,12 persen secara tahunan. Sementara itu, rasio kredit terhadap simpanan atau Loan to Deposit Ratio (LDR) meningkat menjadi 105,8 persen, dari sebelumnya 80,87 persen.
Tekanan permodalan juga menjadi perhatian pada bank lain. Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) Bank Mayapada Internasional (MAYA) tercatat 11,09 persen, sedangkan Bank JTrust Indonesia (BCIC) sebesar 13,7 persen.
Ekonom Universitas Airlangga, Rahma Gafmi, menilai OJK perlu memperkuat pengawasan terhadap ketahanan likuiditas perbankan. Menurutnya, pengawasan tidak cukup hanya memeriksa pemenuhan rasio keuangan secara administratif.
Ia mendorong penerapan stress testing yang lebih agresif untuk mengukur kemampuan bank menghadapi tekanan likuiditas dalam kondisi yang sebenarnya. Rahma juga menilai OJK perlu mengambil langkah lebih tegas, termasuk mengevaluasi kondisi permodalan dan jajaran pengurus bank apabila ditemukan persoalan mendasar.
Meski demikian, Bank MNC membantah gangguan layanan MotionBank disebabkan kesulitan likuiditas. OJK sendiri menegaskan bahwa pengawasan perbankan dilakukan secara berkelanjutan dan berbasis risiko.
Di tengah persoalan layanan yang dilaporkan terjadi di sejumlah cabang, manajemen Bank Sulteng justru menyampaikan perkembangan bisnis perusahaan yang diklaim tetap positif. Dikutip dari Media Alkhairaat, 1 November 2026, Direktur Kepatuhan PT Bank Sulteng, Judy Koagow, menyebutkan total aset bank mencapai Rp16,2 triliun per September 2026.
Dari jumlah tersebut, Dana Pihak Ketiga (DPK) yang berhasil dihimpun mencapai Rp9,6 triliun, sementara penyaluran kredit sebesar Rp9,01 triliun. Bank Sulteng juga mencatatkan laba Rp306,6 miliar. Manajemen bahkan menargetkan laba hingga akhir Desember 2026 mencapai Rp400 miliar.
Judy menegaskan pembenahan sistem layanan yang dilakukan merupakan langkah mitigasi untuk memastikan keamanan dana dan transaksi nasabah. Ia juga membantah anggapan bahwa kondisi Bank Sulteng tidak baik-baik saja hanya karena adanya pembenahan sistem.
Selama proses pemeliharaan, bank memutuskan kembali menggunakan sistem lama. Namun, layanan transaksi untuk sementara masih terbatas, termasuk penarikan tunai melalui ATM milik Bank Sulteng.
Capaian aset, penghimpunan dana dan laba memang merupakan indikator penting untuk melihat performa bisnis sebuah bank. Namun, kinerja keuangan dan kualitas layanan merupakan dua aspek berbeda yang sama-sama harus mendapat perhatian.
Laba Rp306,6 miliar tentu menjadi catatan positif bagi Bank Sulteng. Akan tetapi, angka tersebut belum dengan sendirinya menjawab mengapa sistem transaksi di sejumlah cabang belum kembali normal setelah berlangsung sekitar satu bulan.
OJK dalam siaran pers perkembangan sektor jasa keuangan September 2026 menyatakan likuiditas industri perbankan secara agregat masih berada pada level memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) tercatat 102,31 persen, sedangkan Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) sebesar 23,04 persen. Keduanya berada di atas ambang batas masing-masing. Sementara itu, Liquidity Coverage Ratio (LCR) mencapai 187,1 persen.
Artinya, tekanan pada sejumlah bank tidak otomatis menggambarkan kondisi seluruh industri perbankan nasional. Begitu pula dengan persoalan Bank Sulteng yang perlu dinilai berdasarkan data dan kondisi aktual bank itu sendiri.
Meski demikian, berkepanjangannya gangguan layanan Bank Sulteng patut menjadi perhatian. Manajemen Bank Sulteng perlu memberikan penjelasan lebih terperinci mengenai penyebab gangguan, hasil evaluasi sistem, mekanisme pengamanan dana nasabah serta kepastian normalisasi seluruh layanan.
Publik juga berhak mengetahui apakah persoalan tersebut murni berkaitan dengan migrasi atau pemeliharaan teknologi informasi, atau terdapat faktor operasional lain yang memengaruhi kelancaran transaksi. Di sisi lain, OJK perlu memastikan persoalan pelayanan yang berlangsung lama tidak luput dari pengawasan, sekaligus memberikan kepastian perlindungan terhadap nasabah.
(JONG)